Structure des coûts et efficacité des dépenses
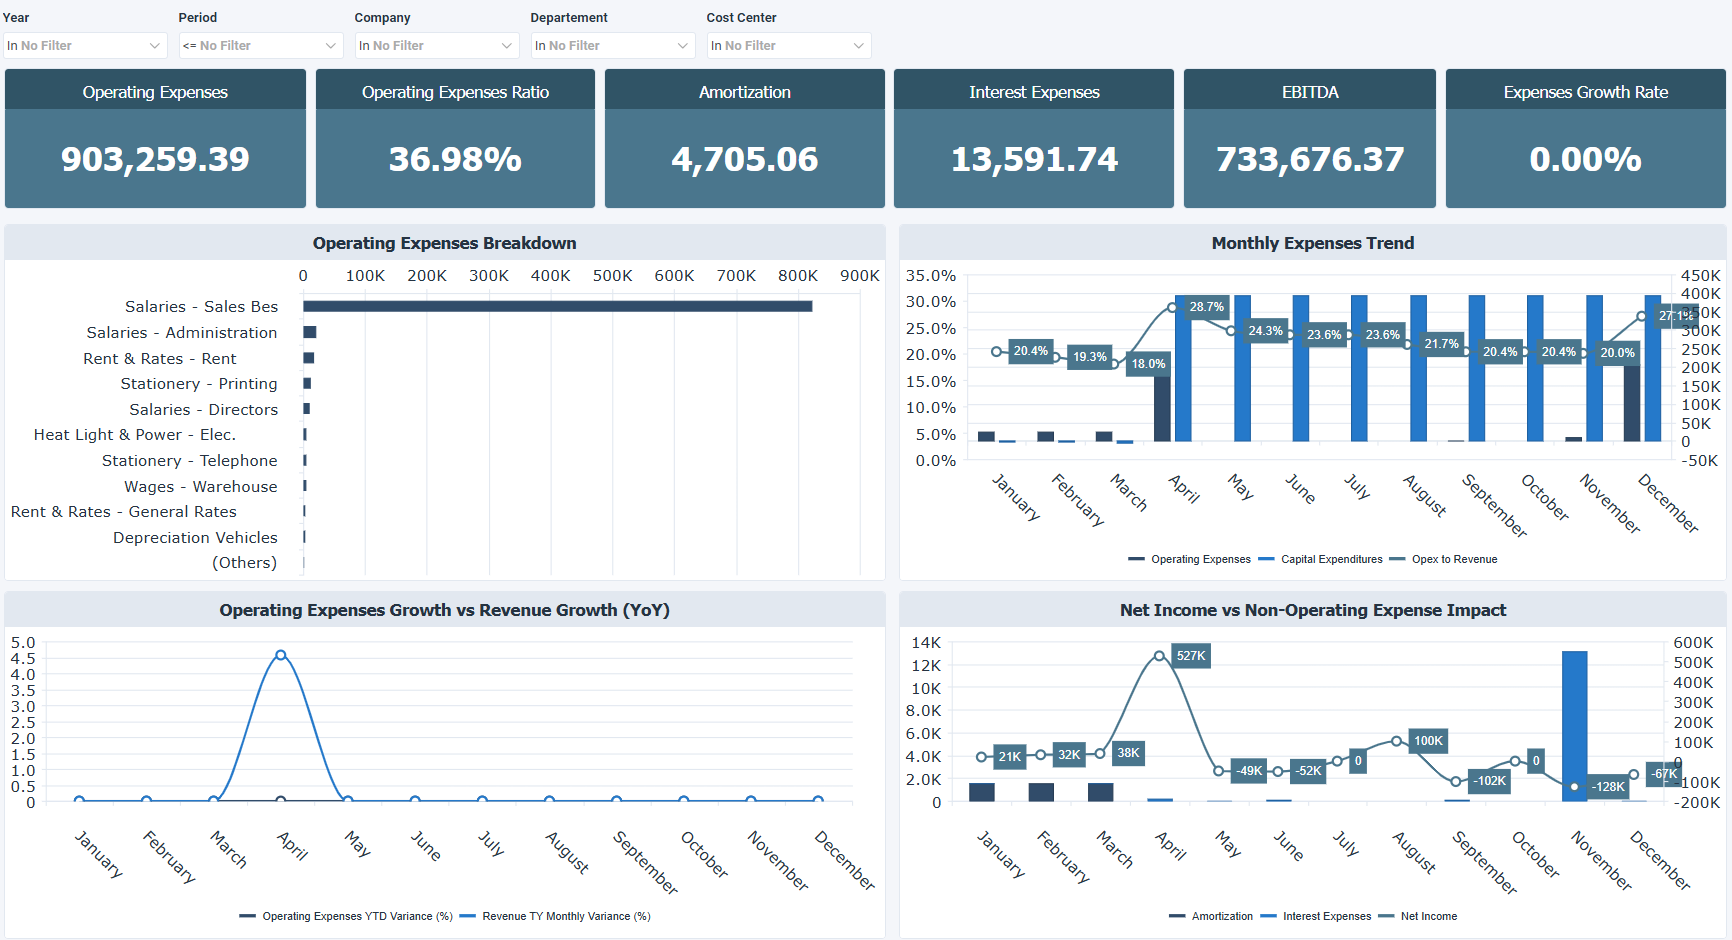
Le tableau de bord Structure des coûts et efficacité des dépenses pour Sage 200 UK réunit les coûts d'exploitation, l'efficacité des dépenses et leur effet sur la rentabilité. L'analyse montre comment les dépenses se répartissent par catégorie, comment leur hausse se compare à celle du chiffre d'affaires, ce que pèsent les charges hors exploitation et comment évolue l'EBITDA.
Comment utiliser le tableau de bord structure des coûts et efficacité des dépenses
- Repérer les dérives et les dépassements en suivant l'évolution des charges d'exploitation.
- Rapporter le niveau des dépenses à l'EBITDA pour voir ce qu'elles coûtent à la rentabilité.
- Vérifier si les dépenses augmentent au même rythme que le chiffre d'affaires, mois par mois.
- Mesurer l'effet des amortissements et des intérêts sur le résultat net.
- Identifier les catégories de dépenses les plus lourdes et l'évolution de leurs écarts.
Filtres
Le panneau de filtrage, en haut du tableau de bord Structure des coûts et efficacité des dépenses, contrôle les données affichées sur l'ensemble des vues. Aussitôt qu'un des filtres change, les vues se mettent à jour.
Indicateurs de performance (KPI)
Les indicateurs de performance (KPI) en haut du tableau de bord affichent six mesures de coûts d'exploitation et de rentabilité pour la période sélectionnée, et suivent les filtres appliqués.
| KPI | Ce qui est mesuré |
|---|---|
| Operating Expenses | Total des coûts engagés pour faire tourner l'activité courante, frais administratifs, frais de locaux et de services compris. Une valeur élevée signifie que ces postes coûtent plus cher, une valeur basse qu'ils coûtent moins. |
| Operating Expenses Ratio | Charges d'exploitation divisées par le chiffre d'affaires. Un ratio élevé signifie qu'une plus grande part du chiffre d'affaires part en charges d'exploitation et qu'il en reste moins ensuite, un ratio bas qu'une part plus faible y passe. |
| Amortization | Coût des immobilisations incorporelles réparti sur les années d'utilisation. Une valeur élevée signifie qu'une charge importante est déduite du résultat sans sortie de trésorerie, une valeur basse qu'une charge plus faible l'est. |
| Interest Expense | Intérêts payés sur les dettes. Une valeur élevée signifie que l'entreprise paie plus d'intérêts, du fait d'une dette plus importante ou de taux plus élevés, et qu'il reste moins de bénéfice et de trésorerie. Une valeur basse signifie moins d'intérêts payés. |
| EBITDA | Résultat avant intérêts, impôts, dépréciations et amortissements. Une valeur élevée signifie que l'activité courante dégage davantage de résultat, une valeur basse qu'elle en dégage moins. |
| Expense Growth Rate | Variation en pourcentage des charges d'exploitation par rapport à la période précédente. Un taux élevé signifie que ces charges augmentent plus vite, par hausse des coûts ou par croissance de l'activité, un taux bas ou négatif qu'elles augmentent plus lentement ou diminuent. |
Vues du tableau de bord
| Nom de la vue | Type de vue | Ce qui est affiché |
|---|---|---|
| Operating Expenses Breakdown | Bullet horizontal | Détaille les charges d'exploitation par catégorie (salaires, salaires administratifs, indemnités de maladie, congés payés, etc.), l'année en cours étant comparée à l'année précédente en ligne de référence. |
| Monthly Expenses Trend | Combiné | Trace les charges d'exploitation de l'année en cours et de l'année précédente avec le ratio charges sur chiffre d'affaires, mois par mois. |
| Operating Expenses vs Revenue Growth | Courbes | Compare l'écart mensuel des charges d'exploitation en % à l'écart mensuel du chiffre d'affaires en %, pour voir si les coûts augmentent plus vite que les revenus. |
| Net Income vs Non-Operating Expense | Combiné | Suit les amortissements, les charges d'intérêts et le résultat net mois par mois, avec l'EBITDA, pour montrer ce que les charges hors exploitation retirent au résultat. |